Nel dibattito politico l’attenzione è concentrata soprattutto su benzina, gasolio e tagli alle accise. Ma i mercati raccontano una storia diversa: la tensione più forte riguarda il gas e, a cascata, l’energia elettrica. Durante l’estate il gas è salito molto più del petrolio e gli effetti rischiano di trasferirsi sulle bollette di famiglie, imprese e Pubbliche Amministrazioni.
Due anni fa titolavamo un articolo “Mercati energetici. Passata la crisi, restano le cicatrici”. La crisi del 2022 sembrava alle spalle, ma aveva lasciato in eredità un mercato più volatile e una maggiore dipendenza dal GNL.
Oggi possiamo dire che la crisi è tornata. Non siamo ancora ai livelli estremi del 2022, ma l’aumento registrato durante l’estate ci costringe a rivedere le previsioni di spesa per il 2026 e il 2027
Estate rovente: guerra, caldo e stoccaggi
Il primo motore del rialzo è la guerra.
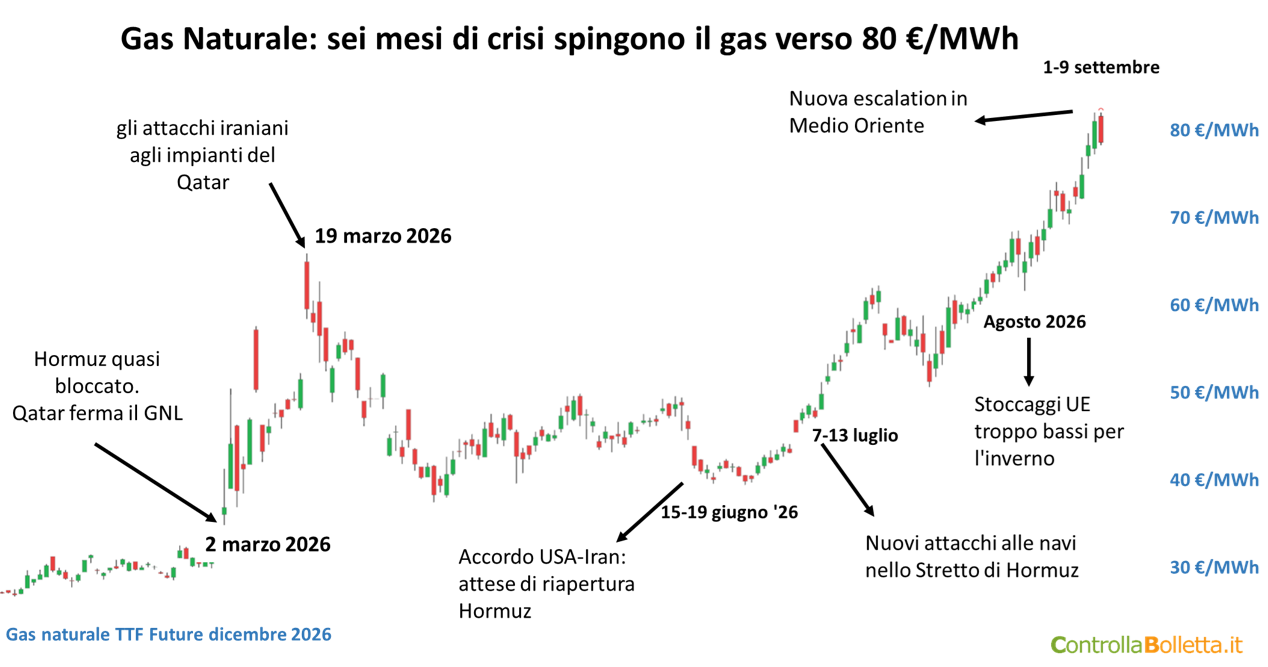
In pochi mesi il future TTF con consegna dicembre 2026 è passato da circa 30 a oltre 80 €/MWh. L’andamento del mercato ha seguito quasi giorno per giorno la cronaca del conflitto in Medio Oriente: prima Hormuz, poi gli attacchi agli impianti del Qatar, quindi le attese di distensione e le nuove escalation.
E mentre scriviamo la corsa continua. Nella mattinata di oggi, lunedì 14 settembre il future TTF con consegna dicembre 2026 ha superato nuovamente gli 83 €/MWh, segnando nuovi massimi. A riaccendere la tensione è l’ulteriore escalation nello Yemen e nel Mar Rosso, con l’avanzata degli Houthi nell’area del Bab el-Mandeb e nuovi attacchi alle infrastrutture saudite. Con Hormuz già fortemente compromesso, il mercato torna così a prezzare il rischio che la crisi possa estendersi anche a un secondo snodo strategico delle rotte energetiche.
Durante l’estate si è aggiunto il caldo. Secondo Copernicus, l’Europa occidentale ha vissuto l’estate più calda mai registrata. Le temperature elevate hanno aumentato la domanda di energia elettrica e quindi anche il consumo di gas per produrla.
È successo proprio nei mesi in cui l’Europa avrebbe dovuto ricostituire le scorte. Con meno GNL disponibile e consumi più alti, gli stoccaggi si sono riempiti molto più lentamente degli anni scorsi.
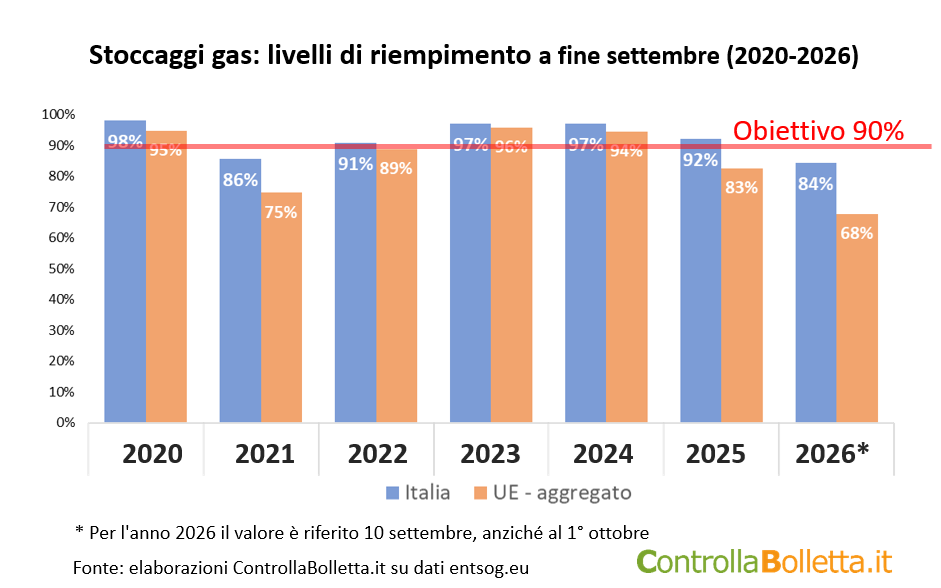
Il dato 2026 è riferito al 10 settembre, quindi il confronto con la fine di settembre degli anni precedenti non è perfettamente omogeneo. La distanza resta però evidente: gli stoccaggi europei sono intorno al 68%, contro l’89% a fine settembre 2022 e oltre il 90% nel 2023 e nel 2024. L’Italia è messa meglio della media europea, con un riempimento intorno all’84%.
Rispetto al 2022, però, è cambiato l’approccio. Allora la priorità era riempire gli stoccaggi il più rapidamente possibile, anche con prezzi già altissimi. La corsa agli acquisti contribuì ad amplificare ulteriormente il rialzo e generò costi miliardari, ricaduti in parte sulle finanze pubbliche e sulle tariffe degli anni successivi.
Dopo quella esperienza, l’Europa ha reso le regole più flessibili: l’obiettivo del 90% resta, ma può essere raggiunto tra il 1° ottobre e il 1° dicembre e gli obiettivi intermedi sono diventati indicativi. In altre parole, oggi si cerca di evitare di comprare gas “a qualsiasi costo” solo per inseguire una scadenza.
Nel 2022 il picco fu toccato ad agosto, proprio quando l’obiettivo minimo di riempimento era ormai sostanzialmente raggiunto. Da quel momento venne progressivamente meno quella domanda urgente e poco sensibile al prezzo che aveva caratterizzato i mesi precedenti.
Quest’anno per l’Europa l’obiettivo del 90% è ancora lontano. Il mese di settembre è iniziato con prezzi ancora in crescita e con una tendenza rialzista ancora solida.
Gas e petrolio: in TV si parla di carburanti, ma il gas corre di più
Nel dibattito politico sentiamo quotidianamente parlare di benzina, gasolio e tagli alle accise. E non è un caso: il Governo è intervenuto più volte sui carburanti anche nelle ultime settimane. Ma i mercati mostrano che la tensione più forte è sul gas e, quindi, sulle bollette.
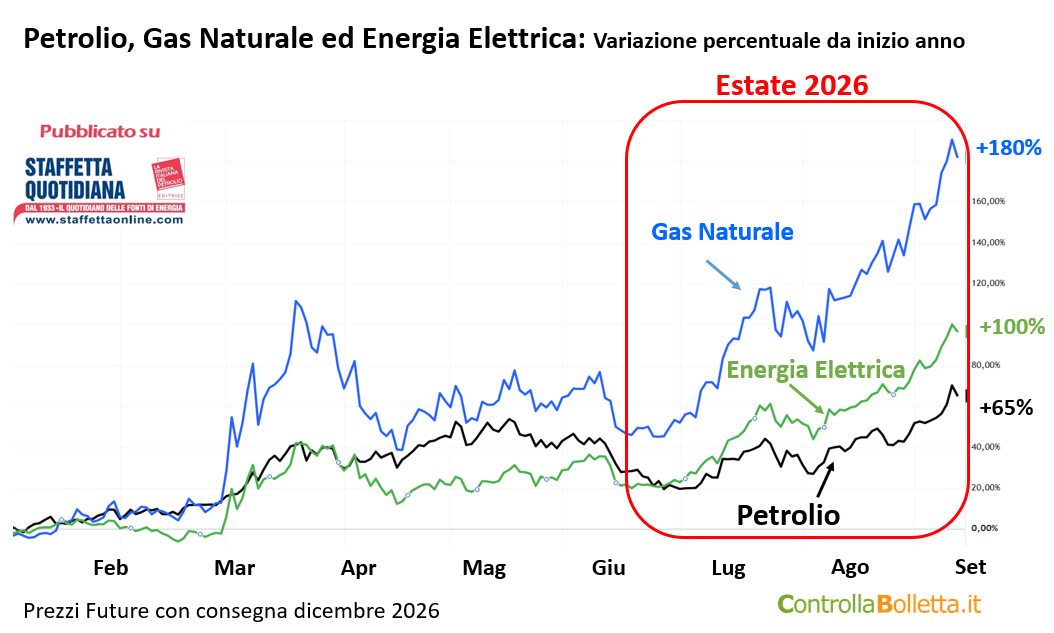
Fino a giugno petrolio e gas seguono la stessa crisi geopolitica. Da luglio le loro strade si separano: il petrolio continua a prezzare soprattutto il rischio mediorientale; il gas europeo deve fare i conti anche con meno GNL disponibile e con il timore di arrivare all’inverno con scorte insufficienti.
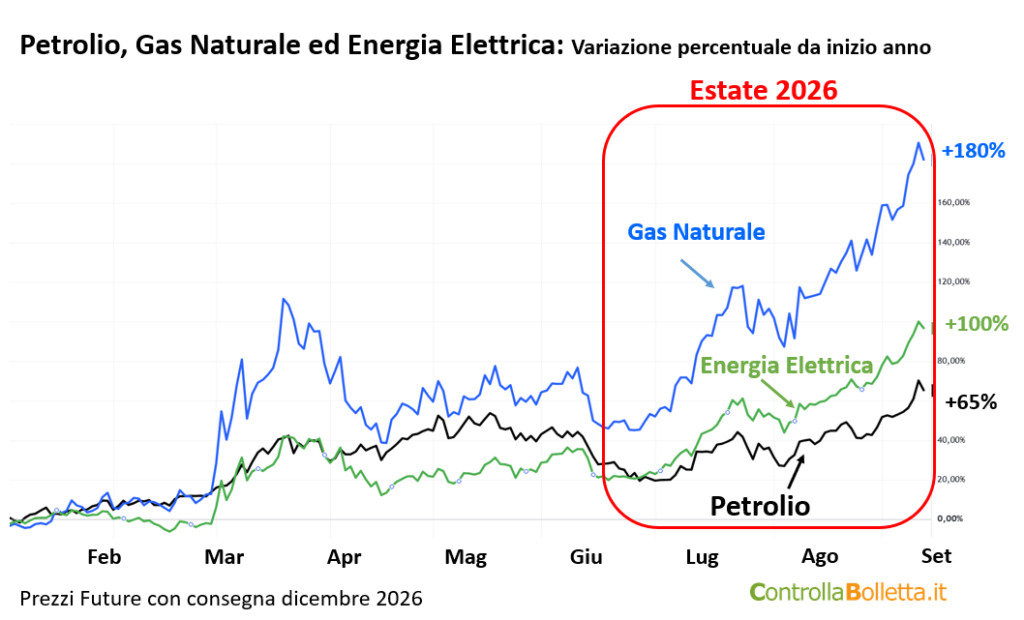
Per rendere omogeneo il confronto, i prezzi e le variazioni riportati nei grafici sono riferiti alla chiusura di venerdì 11 settembre. Come abbiamo visto, nella mattinata di oggi lunedì 14 settembre il gas ha registrato una nuova accelerazione.
Il risultato è netto: dall’inizio dell’anno il future del petrolio con consegna dicembre è aumentato di circa il 65%, quello del gas di circa il 180%. Alla pompa il problema si vede subito; in bolletta arriva più lentamente, ma rischia di essere più pesante.
Il gas ha inevitabilmente trascinato anche l’energia elettrica. Il future italiano con consegna dicembre 2026 è sostanzialmente raddoppiato, passando da circa 100 a 200 €/MWh.
Gas ed elettricità: la correlazione resta forte
La correlazione resta evidente, ma il gas corre molto di più. È normale: il prezzo dell’elettricità dipende fortemente dal gas, ma non solo dal gas. Nelle diverse ore pesano anche le rinnovabili, l’idroelettrico, le importazioni e il costo della CO₂.
Il gas, insomma, sta rincarando molto più dell’elettricità che consente di produrre. Per le centrali termoelettriche a gas significa margini sotto pressione: difficile parlare, almeno per questi operatori, di extraprofitti automatici.
Adesso bisogna rifare i conti
Il messaggio dei mercati è abbastanza semplice: la crisi energetica è tornata. E mentre scriviamo la corsa dei prezzi sta proseguendo. Il nuovo rialzo di lunedì 14 settembre conferma che siamo ancora dentro una fase di escalation, nella quale è difficile prevedere fin dove potranno spingersi le conseguenze sui mercati energetici.
Non sappiamo se raggiungeremo i livelli estremi del 2022, ma gas ed elettricità sono già tornati su valori che rendono rapidamente obsolete molte delle previsioni formulate a inizio anno.
Per le Pubbliche Amministrazioni il problema non è teorico: significa capire se gli stanziamenti per le utenze sono ancora adeguati e con quali prezzi impostare le previsioni dei prossimi mesi.
Nel prossimo approfondimento proveremo a tradurre questi movimenti di mercato in numeri di bilancio: quanto può aumentare la spesa per energia elettrica e gas nel 2026 e nel 2027 e, soprattutto, di quanto è prudente integrare gli stanziamenti per coprire il secondo semestre 2026.